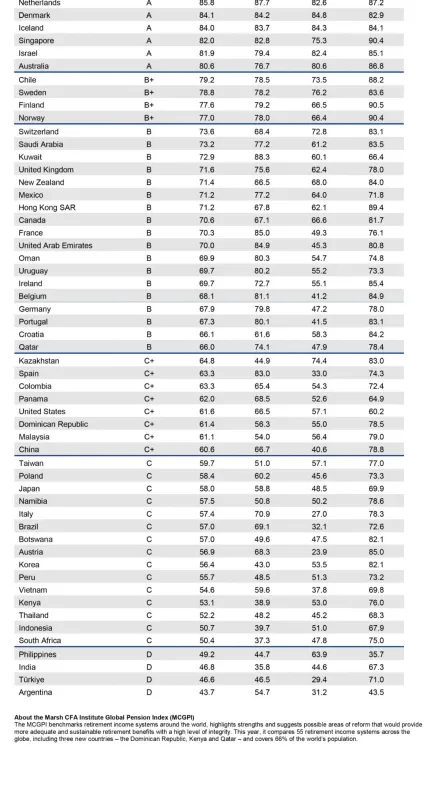
CFA Institute ve Marsh'ın hazırladığı Küresel Emeklilik Endeksi, 20 Ekim 2026'da yayımlandı ve Yunanistan için önemli bir ders içeriyor. Emeklilik sistemleri, gelecekteki yükümlülüklerini karşılama kapasitesinden ödün vermeden bugün yeterli emekli geliri sağlamak zorunda. Endekste Avustralya A notu ve 80,6 puan aldı; İtalya 57,4, İspanya ise 63,3 puan aldı. İki Güney Avrupa ülkesi de özellikle zayıf sürdürülebilirlik puanları aldı. Yunanistan endekse dahil edilmedi. Yine de bu karşılaştırmalar, politika yapıcılarının artık görmezden gelemeyeceği sorular ortaya koyuyor (CFA Institute, 2026 Küresel Emeklilik Endeksi; Super Members Council).
Bu günlerde gündemde olan Fransa, özellikle öğretici bir karşılaştırma sunuyor. Fransa genel olarak 70,3 puan aldı. Yeterlilik puanı güçlü, ancak sürdürülebilirlik puanı 49,3 ile daha zayıf. Mali veriler bu noktayı pekiştiriyor. OECD'ye göre, yaşlılık ve dul-yetim nakit emekli ödemelerine yapılan kamu harcamaları, en son mevcut gözlemlere göre Fransa'nın GSYH'sinin yüzde 13,4'üne karşılık geldi. Aynı oran Yunanistan'da yüzde 16,2, Portekiz'de yüzde 12,9, Avustralya'da ise yüzde 3,4 olarak kaydedildi. Bu rakamlar yalnızca kamunun emeklilik harcamalarını ölçüyor; toplam kamu harcamalarını ya da emekliliğin toplam maliyetini değil.
Fransa, güçlü emeklilik korumasının ciddi mali baskılarla birlikte var olabileceğini gösteriyor. Yunanistan için asıl zorluk, yeterli emekli maaşlarını sürdürürken kamu maliyesi üzerindeki uzun vadeli yükü azaltmak (OECD, Pensions at a Glance 2025, Tablo 8.2).
Yunanistan açısından bu tartışma, TO VIMA'nın daha önceki yazılarında ele alınan sorular üzerine kurulu. Bu yazılar arasında 'Emeklilik En İyi Uygulamalarından Öğrenmek ve Uyum Sağlamak' ile 'Gölgelerden Hesap Verebilirliğe: TEKA ve Yunanistan'ın Reform Sınavı' yer alıyor. Emeklilik reformu yalnızca yardımları kesmek ya da vergi teşviklerini ayarlamak değildir. İnandırıcı bir finansman, şeffaf bir yönetişim ve bugünkü haklar ile gelecekteki yükümlülükler arasında adil bir denge gerektirir.
Avustralya modeli ise faydalı bir karşıtlık sunuyor. Model, vergiyle finanse edilen Yaşlılık Aylığı'nı zorunlu süperannüite (işverenlerin ve çalışanların katkılarıyla oluşan özel emeklilik birikimi) ile birleştiriyor. Böylece biriken emeklilik tasarrufları kamu sağlamasını destekleyebiliyor.
Super Members Council, yalnızca Yaşlılık Aylığı'na yapılan harcamanın 2066 yılına kadar GSYH'nin yüzde 2,3'ünden yüzde 1,8'ine gerileyeceğini öngörüyor. Bu sırada emeklilik yaşının üzerindeki nüfusun iki katına çıkması bekleniyor. Ancak bu, Avustralya emeklilik sisteminin yalnızca bir bileşenine ilişkin bir projeksiyon. OECD'nin ülkeler arası kamu emeklilik harcaması verileriyle doğrudan karşılaştırılabilir bir rakam değil.
Yine de bu model, zorunlu emeklilik tasarruflarının uzun vadeli kamu maliyesi üzerindeki baskıyı nasıl hafifletebileceğini gösteriyor. Yunanistan, farklı işgücü piyasası, gelir düzeyi ve kurumsal geçmişi nedeniyle Avustralya modelini olduğu gibi uygulayamaz. Ancak çalışma hayatı boyunca emeklilik güvencesi inşa etmenin önemini bu modelden öğrenebilir (Super Members Council, Ekim 2026).
Konu, emeklilik tasarımının ötesinde kamu parasının yönetimine de uzanıyor. Kamu kurumlarıyla yapılan devlet repoları (geri alım anlaşmaları) meşru kısa vadeli nakit yönetimi amaçlarına hizmet edebilir. Ancak likidite, kalıcı mali kapasite ile aynı şey değil. Bu işlemlerin ölçeği tek başına iflası kanıtlamaz ve emeklilik varlıklarının devlet harcamalarını finanse ettiğini ortaya koymaz. Yine de kamu fonlarının, yükümlülüklerinin ve risklerinin şeffaf biçimde raporlanmasını zorunlu kılıyor.
Aynı ilke, Yunanistan'ın fonlu tamamlayıcı emeklilik sistemi TEKA için de geçerli. Gelecekteki bireysel hakları desteklemek amacıyla yapılan katkı payları zamanında ve şeffaf biçimde aktarılmalı, kaydedilmeli ve yatırılmalı. Katkı paylarının aktarımındaki gecikmelere ilişkin haberler, üyelerin hesaplarının doğru kaydedilip kaydedilmediği ve herhangi bir mali sonuç doğup doğmadığı dahil olmak üzere açık bir açıklamayı gerektiriyor. Bu tür haberler TEKA varlıkları ile devlet repoları arasında bir bağlantı kurmuyor. Bunun için ayrı bir kanıt gerekiyor. Ancak üyelerin katkılarının amacına uygun yönetildiğine güvenmesine dayanan bir sistemde hesap verebilirliğin ne kadar önemli olduğunu ortaya koyuyorlar.
Avustralya'nın 1 Temmuz 2026'da uygulamaya koyduğu Payday Super düzenlemesi, zamanında yapılan emeklilik katkı paylarının önemini pekiştiriyor. İşverenler artık süperannüiteyi maaşlarla birlikte ödemek zorunda. Katkı paylarının genellikle yedi iş günü içinde çalışanların fonlarına ulaşması gerekiyor. Reformun amacı ödenmeyen süperannüiteyi azaltmak ve emeklilik tasarruflarının daha erken yatırılarak daha uzun süre bileşik getiri sağlamasını temin etmek. Yunanistan'ın emeklilik düzenlemeleri farklı olsa da ilke geçerli: Zamanında yapılan transferler, şeffaf kayıtlar ve etkili denetim, gelecekteki hakları korumak ve kamu güvenini sürdürmek için şart (Avustralya Hazinesi, Payday Super; Fair Work Ombudsman, Payday Super: 1 Temmuz 2026'dan itibaren geçerli yeni kurallar).
2026 endeksi Yunanistan'a ne doğrudan bir sıralama ne de hazır bir plan sunuyor. Bunun yerine üç temel soruyu sormak için bir çerçeve sunuyor: Emekli maaşları yeterli mi, sürdürülebilir mi ve katkı paylarını ile varlıkları yöneten kurumlar hesap verebilir mi?
Yunanistan'ın kısa vadeli mali rahatlamadan ya da emeklilik kurallarında zaman zaman yapılan düzenlemelerden fazlasına ihtiyacı var. Gelecekteki vergi mükelleflerine haksız bir yük bindirmeden emekli gelirlerini koruyan bir sisteme ihtiyacı var. Sonuçta emeklilik reformu, devletin bugünkü ödemeleri yapabilme kapasitesiyle değil, yarının yükümlülüklerini yerine getirme ve kamu güvenini koruma kapasitesiyle değerlendirilmeli.