Bir somun ekmek, peynirli börek ya da bir kahve nadiren iz bırakır. Müşteri parasını öder, fişini alır ve gider. Düşük tutarlı ama son derece tekrarlı bu günlük işlemler, fırın sektörünü vergi denetimi sisteminin özellikle hassas bir halkası haline getiriyor. Fırınlar böylece vergi kaçakçılığının fabrikasına dönüşebiliyor.
Deneyimli vergi denetim yetkilileri newmoney.gr’ye, ‘fırın dolandırıcılığı’ olarak anılan düzenin nasıl işleyebileceğini anlattı. Buna göre meşru bir fırın ekmek satarken bir yandan sahte faturalarla giderlerini ya da cirosunu şişirebiliyor. Bu faturalar vergi kaçırmak amacıyla ya da suç şebekeleri adına düzenlenebiliyor. Böylece işletme, gölge ekonomiden gelen şüpheli kökenli paraların yasal piyasaya aktarıldığı bir kanala dönüşüyor.
Bir vergi denetim yetkilisi, “Konu çok daha geniş” diyor. “Büyük miktarda nakit, binlerce düşük tutarlı işlem (2 ya da 3 euronun altında) ve şeffaf olmayan mülkiyet yapıları olduğu sürece, bu tür uygulamaların alanı genişliyor. Fırın sadece vitrin. Arkasında tüm bir ekonomik ekosistem olabilir. Ve biz daha başındayız.” Yetkili bunu vurguladı.
Fırınlar ‘Para Aklama Merkezleri’ Olarak
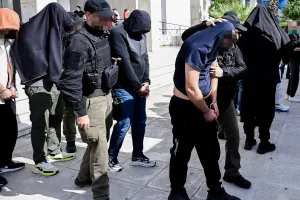
Soruşturma sürüyor ve ileri sürülen suçlamalar henüz mahkemede yargılanmadı. Yine de vergi denetim yetkilileri, konunun tek bir zincir ya da tek bir işletme sahibiyle sınırlı olmadığına dikkat çekiyor.
Bazı kişilerin neden fırın zinciri açtığı yıllardır piyasada açık bir sır. Gıda işletmelerine yönelik soruşturmalarda uzun deneyimi olan kıdemli bir kolluk yetkilisi, “Fırın, parayı ciro gibi göstermek isteyen herkes için ideal bir ortamdır” diye belirtti.
Peki neden cezasız kalıyorlar? Çünkü denetim zor. Yetkili şöyle açıklıyor: “10 bin peynirli börek sattığınızı kanıtlamak zorunda değilsiniz. Sadece sattığınız izlenimini yaratacak fişleri kesmeniz yeterli. Ürün aynı gün tüketiliyor; depo yok, seri numarası yok ve kolayca izi sürülebilecek bir müşteri yok.”
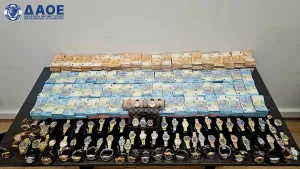
Aynı kaynağa göre sistem basit bir modele dayanıyor. Gece hayatı, uyuşturucu, silah, fuhuş ve benzeri alanlardan gelen kaçak paranın, denetimlerde ya da bankalar üzerinden fark edilmeden dolaşması gerekiyor. Aynı durum araba, ev, pahalı saat ya da mücevher alımlarında da geçerli. ‘Kara para’ sahipleri, bu parayla edinmek istedikleri her şeyin de meraklısı. Pizzacılara yönelik soruşturmaların bulguları bunu gösteriyor: Yer altı bölmelerde gizlenmiş onlarca saat bulundu.
Bu tür fonlardan kurtulmaya çalışanların bulduğu yöntem, parayı bir yiyecek-içecek işletmesinin kasasına koyup meşru satışlardan elde edilen ekmek, pastane ürünleri, kahve ya da hazır yemek gelirleriyle karıştırmak. Vergilendirilmiş kâr olarak beyan edildiğinde para hemen yasal şekilde dolaşıma girebiliyor.
Amaç her zaman vergi gizlemek değil. Tam tersine, işletmenin gerçekte almadığı paralarla cirosunu büyütmek söz konusu. Böylece hiçbir yerde görünmemesi gereken para bir “vergisel kimlik” kazanıyor; fatura ve fişlerle meşru gelir olarak beyan ediliyor ve sonrasında elden ele serbestçe dolaşabiliyor.
Aynı yetkiliye göre, “Kara para ‘ciroya’ dönüşüyor. İşletme, bunun bir kısmı üzerinden KDV ve vergi ödüyor, böylece yasal faaliyet yürütüyormuş gibi görünüyor. Bu, aklamanın bedeli. Paranın tamamı aklanmıyor, ama önemli bir bölümü ekonomiye yasal bir yoldan giriyor ve aksi halde ulaşılamayacak işlemlere ve alımlara olanak sağlıyor.” Yetkili bu konuda ayrıca şunu ekliyor: Kara paranın bir kısmı böylece yasal yollarla sisteme girmiş oluyor.
Sahte Alımlar ve Şişirilmiş Giderler
Tersi de elbette geçerli: Bir fırın, vergi yükünü azaltmak için giderlerini şişirir.
Başka bir vergi denetim kurumundan bir kaynak şöyle diyor: “Un, yağ, ambalaj, tamir ve makine bakım işleri için faturalar girersiniz. Bazıları gerçek, bazıları fazla fiyatlı, bazıları ise tamamen sahte olur. Bu sayede beyan edilen kârı düşürür, vergi yükünü azaltır ve bazı durumlarda ödenecek KDV’yi de düşürürsünüz.”
Aynı anda, fırına fatura veren ağdaki yüzlerce başka şirket de para aklıyor.
Aynı yetkili, tedarikçilerin küçük şirketler olması, işlemlerin nakit yapılması ya da fiyatların piyasa oranlarıyla kolayca karşılaştırılamaması durumunda denetimlerin zorlaştığına dikkat çekiyor.
İspat yükü vergi dairesinde. Dava ise “makul şüphe” nedeniyle mahkemede çökebilir.
Aynı kaynak şöyle açıklıyor: “Bir fırın, üretim için ihtiyacından iki kat fazla un aldığını iddia ederse, bunu fire, iade, üçüncü kişilere bağış ya da muhasebe hatalarıyla açıklayabilir. Denetçilerin, açıklamanın tutmadığını kanıtlaması gerekir. Bu da zaman ve delil ister.”
Pratikte sahtekârlık ancak gözetim ve telefon dinlemeleriyle ortaya çıkarılabiliyor. Örneğin on çuval unun çöpe atıldığı iddia edilse, bir denetçi bunların gerçekten bozulup imha edildiği iddiasına itiraz edemez. Bir dinleme, ilgililerin birbirlerine ağdaki iş birlikçi bir tedarikçinin kestiği faturada yazan un miktarının hiç satın alınmadığını söylediğini yakalamadıkça sahtekârlığı ortaya koymak zor.
‘Suçlu’ Franchise Modeli: Çok Fırın, Tek Yönetim Yapısı
Pizza zincirinin olduğu davada olduğu gibi, soruşturma vergi ihlalleri, KDV’nin yatırılmaması ve ödenmeyen sosyal güvenlik primleriyle ilgili. Devletin uğradığı zararın tahmini 100 milyon euroyu aştığı belirtiliyor. Ancak soruşturma, aynı sahibe ya da olaya dahil diğer kişilere ait başka iş faaliyetlerine de genişletilebilir.
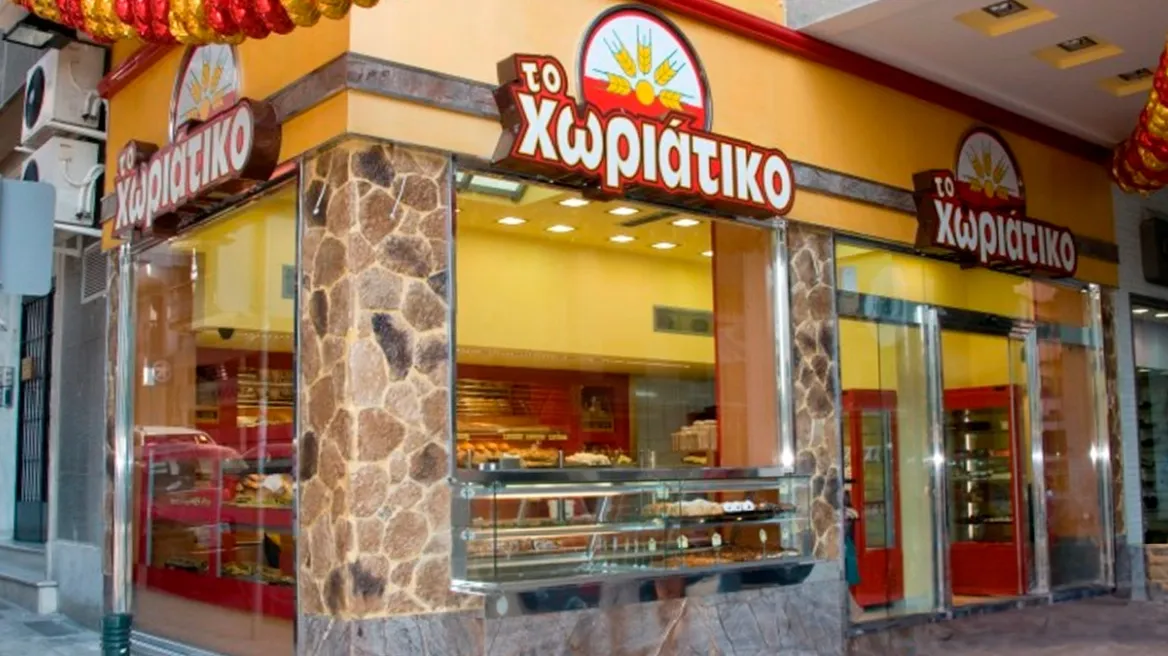
Büyük zincirlerde yapı daha da karmaşık hale geliyor. Elde edilen bilgilere göre, ‘Horiatiko’ davası ve aynı sahibe ait bağlı şirketlerle ilgili soruşturma, yüzlerce şirketi kapsayabilecek bir ağa odaklanıyor. Bu ağın farklı bölgelerde şubeleri var ve bireyler yönetici ya da sahip olarak görünüyor.
Bir vergi denetim yetkilisi, “Franchise sistemi kendi başına yasal ve çok yararlı bir iş modeli” diyor. “Sorun, şubeler ayrı işletmeler gibi görünürken kararlar, satın almalar, gelirler ve gerçek kontrolün hepsinin tek bir merkezde toplandığı zaman başlıyor.”
Böyle durumlarda ağ bir “şemsiye” gibi işleyebilir. Her şubenin kendi şirketi, kendi banka hesabı ve kendi muhasebe kayıtları var. Ancak bu parçalanmanın arkasında para akışları esasen aynı. Para, merkezden çok sayıda farklı şirketten oluşan bir ağ boyunca hareket ediyor.
Kaynak şunları söylüyor: “50 ya da 100 şubeniz varsa, 50 ya da 100 fırını ayrı ayrı denetlemezsiniz. Ana şirketi, tedarikçileri, banka işlemlerini, kira sözleşmelerini ve hisse devirlerini incelersiniz. Gerçek tablo orada ortaya çıkıyor.”
‘Paravan İsimler’ ve Mülkiyet Perdesi
Soruşturmalardan çıkan üçüncü unsur, gerçek mali kontrolü olmadan sahip ya da yönetici olarak görünen kişilerin kullanılması. Vergi müfettişlerinin dilinde bunlar ‘paravan isimler’ olarak biliniyor.
Bir vergi denetim yetkilisi şöyle açıklıyor: “Paravan isim belgeleri imzalar, Genel Ticaret Sicili’nde (GEMI) görünür ve sorumluluğu üstlenir, ama kararları almaz. Gerçek sahip kontrolü, parayı ve karar yetkisini elinde tutar. ‘Paravan isim’ ise işletmenin görünen yüzü olarak riski taşır.”
Aynı kaynağa göre bu düzen yalnızca vergi denetimlerini değil, nihai yararlanıcı sahibini bulma çabalarını da zorlaştırıyor.
“10 ya da 20 şirketiniz varsa, farklı yöneticiler, farklı adresler ve farklı hesaplarla ortak paydayı bulmak için zamana ihtiyacınız olur. Ve çoğu zaman bu ortak payda resmi kayıtların hiçbir yerinde görünmez.”
AADE (Yunan Vergi İdaresi) Neden Zorlanıyor?
Vergi denetim yetkilileri, sistemin son yıllarda özellikle elektronik fişler, elektronik faturalama ve veri çapraz kontrolleri sayesinde önemli ölçüde iyileştiğini belirtiyor. Buna rağmen fırın ve yiyecek-içecek sektörlerinin izlenmesi hâlâ en zor alanlar arasında.
Orta ve büyük ölçekli işletmelerin denetiminde deneyimli bir yetkili, “Sorun araç eksikliği değil. Sorun, işlem hacminin çok büyük olması ve fişlerin küçük tutarlı olması” diyor. “Günde 2, 3 ya da 5 euroluk binlerce işlem olduğunda bunları tek tek kontrol edemezsiniz. Göstergelere, karşılaştırmalara ve istatistiksel modellere ihtiyacınız var.”
Ancak her şeyden önce bilgi ve şikâyetlere ihtiyaç var. Bir müfettiş tek bir sahte fiş bulursa ceza kesebilir. Ama bu tek başına 100 milyon euroluk vergi kaçakçılığını ya da örneğin uyuşturucu gelirlerinden kaynaklanan para aklamayı otomatik olarak kanıtlamaz.
Risk analizi kullanılarak denetimler anormalliklere odaklanıyor: çalışan sayısı ya da hammadde alımı buna karşılık gelmeden yaşanan ani ciro artışı; alımlar ile satışlar arasındaki tutarsızlıklar; tekrar eden tedarikçiler; alışılmadık banka işlemleri; ya da belirgin bir iş profili olmayan kişilere yapılan şirket devirleri.
Hepsi bu değil. Bir işletme gelirini gizlediğinde ya da para aklıyorsa, ödenmeyen sosyal güvenlik primlerini, bordro vergilerini, işçi ücretlerini ve diğer yükümlülüklerini de gizliyor olabilir. Bu da bir çalışanın tam sosyal güvence kapsamında olmadan kalması, devletin ise emekli maaşlarına ve sağlık hizmetlerine gidecek gelirleri kaybetmesi anlamına geliyor.
Bu uygulamalara son vermek için bir denetim yapıldığında, işletme sahibi genellikle çalışanlarını ve günlük ücretlerini kaybetme, belirsiz bir istihdam geleceğiyle karşı karşıya kalma kaygılarını bir “kalkan” olarak kullanıyor.