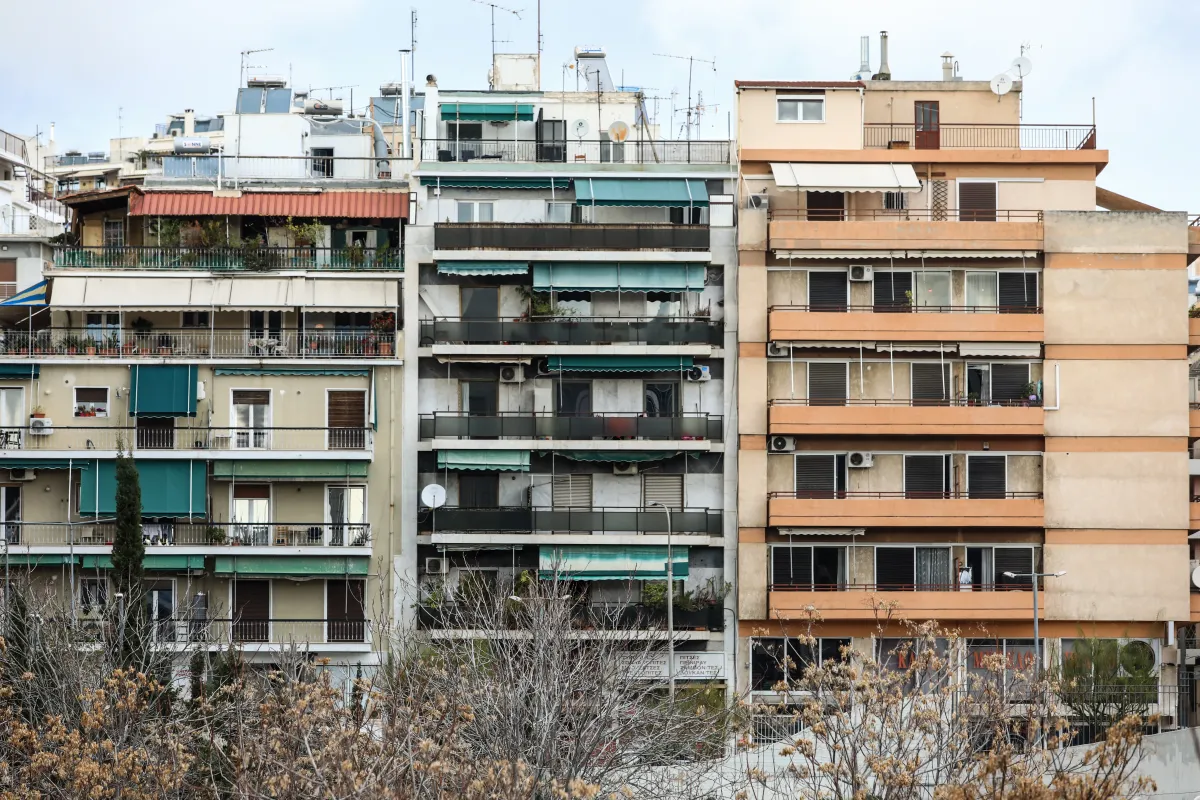
Yunanistan'da nüfusun yüzde 50'si, Attika'da ise nüfusun yüzde 70'i apartmanlarda yaşıyor.
Bu kadar çok insanın büyük bir binada birlikte yaşaması, kaza riskini de beraberinde getiriyor. Bir daire ya da depoda yangın çıkabilir, su tesisatı patlayarak ortak alanları su basabilir.
Bu durumda şu sorular ortaya çıkıyor:
Yangın, çıktığı dairenin yanı sıra komşu daireleri, ortak alanları ve binanın tesisatını da yakarsa ne olacak?
Etkilenen dairelerin sahipleri nasıl ve kimden tazminat alabilecek?
Binanın tüm işlevi nasıl yeniden sağlanacak?
Yangının çıktığı dairenin sahibi, zarar gören diğer dairelerin sahiplerini tazmin edecek mali güce sahip değilse ya da ortak alanlardaki hasar için binanın yönetimi ödeme yapamıyorsa ne olacak?
Bugün apartmanın tamamını sigortalama yükümlülüğü yok. Ortaya çıkan sorunlar ise büyük ölçüde mahkeme salonlarında çözülüyor. Bu da sorunun ne kadar sürede çözüleceğinin belirsiz olduğu anlamına geliyor. Konut sigortası daire bazında, tek tek yapılıyor ve zorunlu değil. Konut kredisiyle alınan evler bunun istisnası; ancak kredi kapatıldığında bu sigorta genellikle sona eriyor.
ΠΟΜΙΔΑ Başkanı, avukat Stratos Paradias, ΝΕΑ gazetesine yaptığı açıklamada şunları söyledi: «Ortak alanların en azından sigortalanması yükümlülüğü, çoğu apartman yönetmeliğinde her yöneticinin ilk görevi olarak öngörülüyor. Ne yazık ki çok azı bunu uyguluyor. Yangın, patlama ya da depremden zarar gören apartmanlarda bunun dramatik sonuçları oldu.»
Bu nedenle ΠΟΜΙΔΑ, hükümete konut sahiplerinin mülklerini sigortalamasını özendirecek önemli vergi teşvikleri uygulanmasını önerdi. Teşviklerin özellikle apartmanlarda uygulanmasını istiyor.
Bir şeyler kıpırdamaya başlıyor
Geçen haziranda Petralona'da bir apartman binasının çökmesi, yan arsada inşaat çalışmaları sürerken yaşandı. Bu olay yalnızca zorunlu bina sigortası tartışmasını yeniden açmakla kalmadı, aynı zamanda Adalet Bakanlığı'nda kurulan 14 üyeli bilimsel Çalışma Grubu'nun incelemesine verilen konulardan biri hâline geldi. Grubun amacı, ortak mülkiyete ve yatay/dikey mülkiyete ilişkin mevzuatı kökten yeniden düzenlemek ve derlemek.
İlgili bilimsel komitede bu konunun tartışılmasının kısa süre içinde başlaması bekleniyor.
Tartışmaya açılacak başlıkların ise şunlar olması bekleniyor:
Zorunlu sigortanın yalnızca binanın ortak alanlarını mı, yoksa tek tek daireleri de mi kapsayacağı.
Üçüncü kişilere verilen zararlara yönelik mali sorumluluk sigortasının zorunlu hâle gelip gelmeyeceği. Bu sigorta hem apartman yönetimi için (sıva dökülmesi, asansör kazası), hem de daire sahipleri için (bir dairedeki yangının diğer daireleri ya da tüm binayı yok etmesi gibi, ortak mülk sahiplerinin verdiği zararlar bakımından) geçerli olabilir.
Bu sigortaların hangi riskleri kapsayacağı. ENFIA (Yunanistan'daki emlak vergisi) indiriminde yer alan olağan üç risk olan yangın, sel ve deprem mi kapsanacak, yoksa bugün olağan kapsam dışında kalan başka nedenler, örneğin çökme/yıkılma da dahil edilecek mi?
Konu oldukça ilgi çekici, çünkü Yunanistan'da özel mülkiyetteki konutların sigortalanma oranı düşük. Bunun başlıca nedeni banka kredisi. ΠΟΜΙΔΑ Başkanı'nın sözlerine göre, sigortalı konutlar için uygulanan ENFIA'da yüzde 20'lik indirim, sigorta oranını artırmakta yetersiz kaldı.
Yunanistan Sigorta Şirketleri Birliği ise hükümete gönderdiği mektupta, tüm apartmanların sigortalanmasının sigorta primlerinin düşmesiyle sonuçlanacağını bildirdi.


