Yunan Hane Halkı Tasarrufta AB'de İkinci En Kötü, Reel Gelirler Düşüyor
Yunan hane halkı tasarrufları, 2025'in son çeyreğine kıyasla yüzde 3,7 geriledi. Bu performans blokta ikinci en kötü sonuç oldu.
Yunan hükümeti, düzenli katkı sağlayan bir ailenin çocuğu 18 yaşına geldiğinde 60.000 eurodan fazla değere ulaşabilecek bir yatırım hesabı oluşturabileceği yeni eşleştirilmiş tasarruf planını duyurdu. Ancak ebeveynlerin tasarruf etme yeteneğini ödüllendiren bir plan, en çok ihtiyacı olanlara fırsat sunabilir mi?
Bir çocuğun yetişkinliğe 60 bin euro ile adım atma ihtimali son derece umut verici. Ebeveynler için bu tutar somut bir şey ifade ediyor: belki bir üniversite eğitimi, belki ilk evin anahtarı, çocuğun hayatında yer edinmeye çalışırken biraz nefes alma alanı. Kyriakos Miçotakis, hükümetinin yeni çocuk tasarruf planını Selanik Uluslararası Fuarı'nda duyururken bu çekiciliğe yaslandı: aileler para ayırıyor, devlet eşleştiriyor ve ikisi birleşip bileşik getiriyle her çocuğun on sekizinci doğum gününde bekleyen bir sermaye oluşturuyor.
Gelecek nesil Yunanlıların beklentilerini gözeten bir politika şekillendiren bir hükümette övgüye değer çok şey var; hırs ciddi şekilde değerlendirilmeyi hak ediyor, ancak öneri, ebeveynlerin tasarruf edecek paranın olup olmadığı ve tasarruf etme yeteneklerini ödüllendirmenin bir sonraki nesillerin fırsatlarını genişletmenin en sağlam yolu olup olmadığı gibi daha fazla incelemeyi hak eden varsayımlara dayanıyor.
Hükümet hesaba bir vizyon yükledi: yetişkin hayatının ilk adımları için sermaye — eğitim, bir ev, ilk iş, aile kurma — tasarruf ve yatırım alışkanlıklarının yanı sıra. Bu aynı zamanda, daha fazla hane halkı tasarrufunu üretken yatırıma ve Avrupa işletmelerine kanalize etmeyi amaçlayan AB'nin Tasarruf ve Yatırımlar Birliği gündeminin daha geniş mantığına da uyuyor.
‘Kumbara’ rahatlatıcı dili düzenlemeyi olduğundan daha basit gösteriyor. Para, onaylı yatırım fonları, hisse senetleri ve Yunanistan ile AB'deki organize piyasalardaki devlet veya şirket tahvilleriyle değerlendirilecek; bu da finansal okuryazarlığı olsun ya da olmasın ailelerin garanti bir oran yerine riski seçmesi anlamına geliyor.
Herhangi bir öngörülen getiri öneminin hesaplandığı koşullara bağlı: yönetim ücretleri, paranın nasıl yatırıldığı ve piyasa düşüşünün on sekiz yaşında ulaşılabilir tutarı nasıl etkileyebileceği. İsrail'in deneyimi getirilerin dalgalanabileceğini hatırlatıyor: ‘Her Çocuk İçin Tasarruf Planı’ programı bazı yıllarda kayıp bildirdi, diğerlerinde ise toparlandı.
Plan nasıl işleyecek
Anlatıldığı şekliyle mekanikler şöyle: ürünler 2027 başından itibaren kullanıma sunulacak, başlangıçta 2025 ve 2026 doğumlu çocuklar için. Hesap doğumdan itibaren iki yıl içinde açılabiliyor — çocuk başına bir hesap, en az bir ebeveyn Yunan vergi ikametgahına sahip — ve ebeveynler yılda en fazla 10 bin euro katkı yapabiliyor. Devlet başlangıçta yılda 1.200 euroya kadar eşleştiriyor, her beş yılda yüzde 10 artıyor ve gelir ya da servet kriteri hiç yok.
Yatırım geliri vergiden muaf olacak ve para on sekize kadar kilitli kalacak; ölüm veya ciddi çocukluk hastalığı durumları hariç. Bankalar, sigorta şirketleri ve yatırım firmaları hesapları sunacak, standart maliyet açıklamaları ve sağlayıcılar arasında ücretsiz transferler olacak. Hepsi gerçekten memnuniyet verici — ama hiçbiri aslında kimlerin katılmaya gücü yettiğine dokunmuyor.
Taahhüdün ölçeği bu soruyu görmezden gelmeyi imkansız kılıyor. Yıllık harcamanın 2040'a kadar yaklaşık 500 milyon euroya yaklaşması öngörülüyor; bu varsayım doğan bebeklerin yaklaşık üçte birinin programa katılması halinde geçerli — bu yıllık bir fatura, programın ömür boyu maliyeti değil, ancak nasıl dağıtılacağına dair dikkatli değerlendirme gerektiriyor.
Aileler tasarruf edemediğinde
Birçok hane için uygunluk ile katılım arasındaki boşluk geniş olabilir. Küçük İşletmeler Enstitüsü'nün (GSEVEE) 2025 araştırması Yunan hanelerinin yüzde 62,1'inin gelirini aya yayamadığını buldu — ortalama olarak ayın on sekizinci gününde tükeniyor. Yarısından fazlası beklenmedik 500 euro'luk bir masrafı karşılayamıyor ve yüzde 83,5'i hiç tasarruf edemediğini söyledi, bir önceki yıla göre yüzde 81,6'dan artış. Benzer şekilde Yunan İstatistik Kurumu'nun (ELSTAT) verileri de açıklayıcı. 2026'nın ilk çeyreğinde hane halkı tasarruf oranı kullanılabilir gelirin yüzde -3,3'üne ulaşarak negatif alana daha da geriledi; bir yıl önce bu oran yüzde -1,8'di.
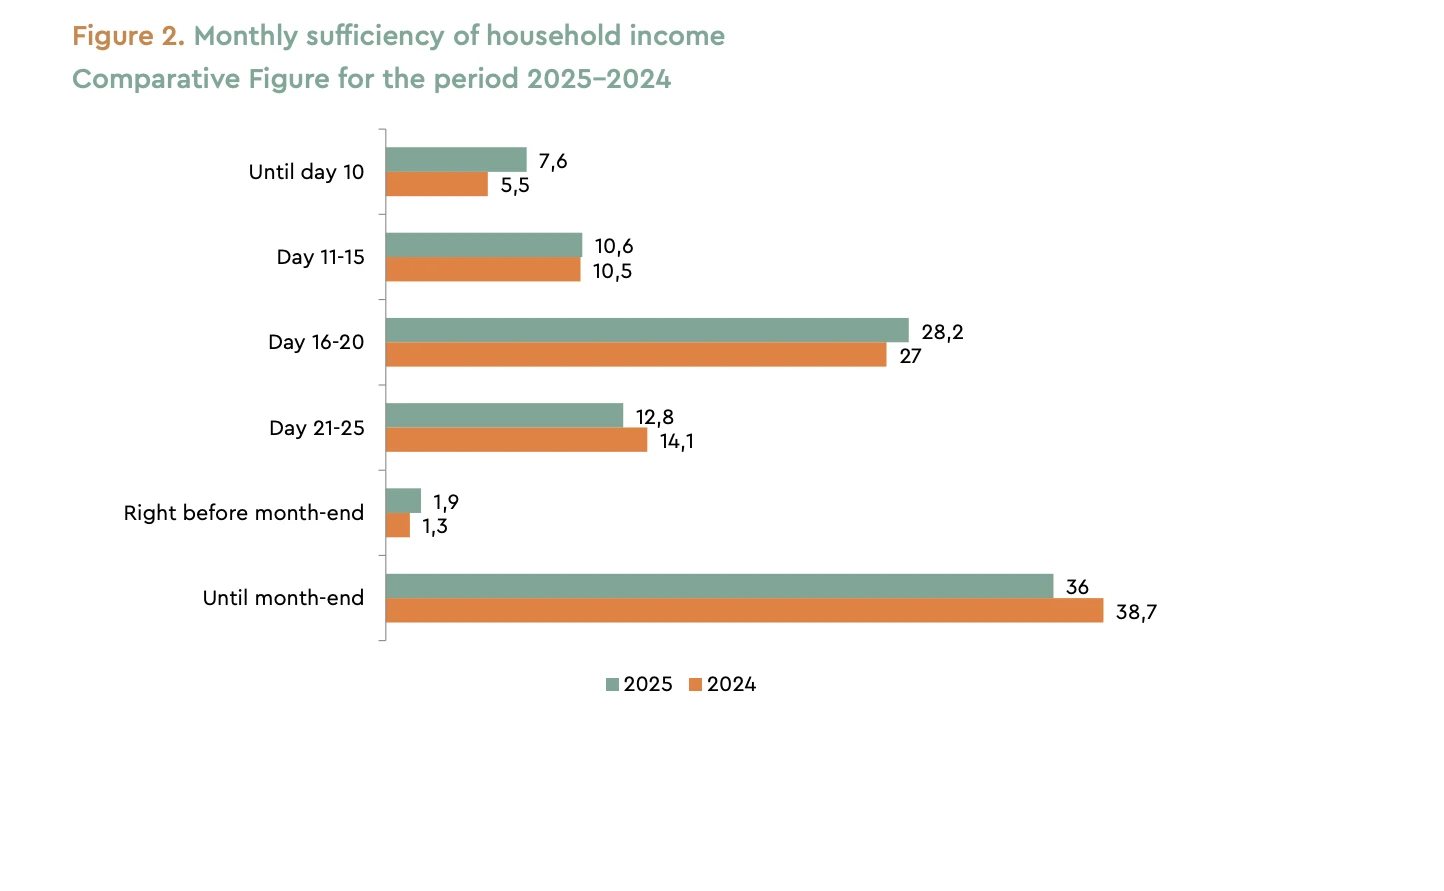
IME GSEVEE yıllık anketi hane halkı geliri – yaşam giderleri 2025
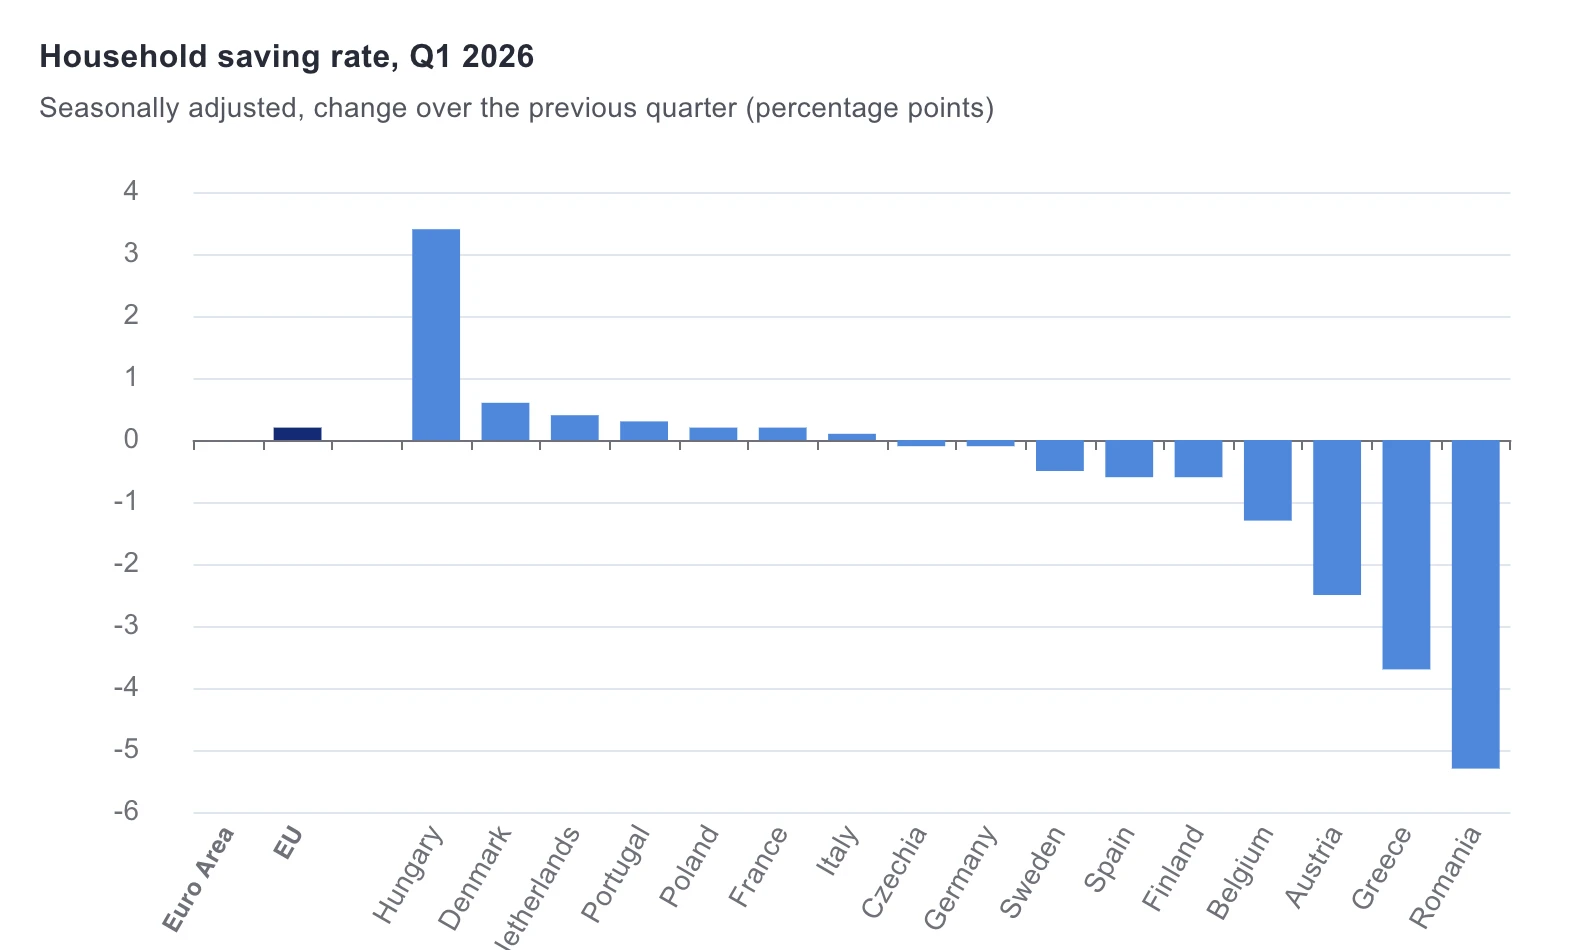
Eurostat, Üç Aylık Sektör Hesapları – Hane Halkları
Bu rakamlar özellikle yeni ebeveynler yerine hane halkı geneliyle ilgili olsa da politikanın tasarımında temel bir zayıflığı ortaya koyuyor: devlet desteğine erişim, birçok ailenin sahip olmadığı bir tasarruf kapasitesine bağlı.
Katkı yapılmayan bir yıl çocuğun hesabını açık tutar ama devletten eşleştirme ödemesi getirmez. Bu nedenle zorluk yaşayan bir aile, kendi kaynakları en çok gerildiği anda çocuğunun geleceği için daha az destek alır.
Söz evrensel olabilir, ancak fayda katılma imkânına bağlı kalır. Fintech yatırımcısı Cathal Carroll, İrlanda'da her yenidoğan için devlet destekli yatırım hesapları için bir politika önerisi geliştiren ve TO BHMA International Edition'a özel konuşan isim, “Eşleştirme zaten tasarruf edebilen aileleri ödüllendiriyor, politika gerici oluyor, eşleştirmeye bile gelmeden her çocuğun koşulsuz kamu mevduatı alması gerekiyor. Yunan tasarımı böyle bir taban içermiyor” diyor.
Desteğin her çocuğa ulaşması
Kanada bu dengesizliği gidermek için bir yol sunuyor. ‘Kayıtlı Eğitim Tasarruf Planları’ (RESP) çocukların yükseköğretimi için eşleştirme hibeleri sunuyordu, ancak ilk etapta tasarruf edemeyen aileler için pek bir şey yapmıyordu. Çözüm olarak hükümet 2004'te ‘Kanada Öğrenme Bonusu’nu ekledi ve ebeveyn katkısı gerektirmeden uygun gelirli çocuklar için yaşam boyu toplam 2 bin Kanada Dolarına kadar destek sağladı. Tasarruf ihtiyacı ortadan kalktı ama başvurma ihtiyacı kalktı: ebeveynler yine de bir hesap açıp faydayı talep etmek zorundaydı. 2025'e kadar uygun çocukların yalnızca yüzde 43,9'u hibeyi almıştı. Sınırlı farkındalık ve karmaşık prosedürlerin çocukları desteksiz bıraktığını fark eden hükümet, 2028'den itibaren düşük gelirli ailelerden uygun çocukların otomatik kaydını duyurdu. Kanada'nın deneyimi, dezavantajlı çocuklara ulaşmanın ailelerin mali kısıtlarını ve yardımı talep etmedeki pratik engelleri ele almayı gerektirdiğini gösteriyor.
İsrail bu dersi tasarımın başında uyguladı. Ocak 2017'de başlatılan ‘Her Çocuk İçin Tasarruf’ programı çocukları otomatik olarak kaydoluyor ve devletten aylık bir tutar yatırıyor; ebeveynler ekleyebilir ama hiçbir şey yapmazsa kamu tasarrufu onlarsız da devam ediyor. 2025'e kadar program 3,6 milyon aktif hesap saydı ve birçok aile devletin kendi mevduatının ötesinde hiçbir şey eklemedi — yine de o çocuklar tasarruf biriktirmeye devam etti.
İsrail politikası konusunda geniş danışmanlık yapan Washington Üniversitesi Sosyal Gelişim Merkezi eş direktörü Profesör Michael Sherraden, TO BHMA International Edition ile yaptığı röportajda “Devlet desteğini tasarrufa koşullu hale getirmek ekonomik eşitsizliği artıracak; hiçbir ‘opt-in’ kayıt şekli tam kapsama yaklaşamaz ve dışarıda kalan çocuklar orantısız şekilde en yoksul çocuklar olacak” dedi.
Bir başka soru daha var: bu varlıklar aslında neyi başarmak için? Aile kurma Yunan hükümetinin öngördüğü kullanımlar arasında yer alıyor ve toplu bir tutar bir hane kurmaya yardımcı olabilir. Daha zor iddia, tüm çocukluk boyunca ertelenen bir faydanın insanların bugün çocuk sahibi olma kararını şekillendiren baskıları anlamlı şekilde hafifletebileceği. OECD'nin 2002-2019 arasında 26 ülke üzerine yaptığı bir çalışma, nakit destekten daha güçlü şekilde doğurganlıkla ilişkili olanın ebeveyn izni ve erken çocukluk bakımına yapılan harcama olduğunu buldu.
Çocuklar için kamu destekli tasarruf hesaplarında öncü olan Singapur aynı zorlukla boğuştu. 1993'te eğitim ve çocukların becerilerini geliştirmeye güçlü vurguyla ‘Edusave’ı başlattı. Ancak deneyimi, mali desteğin ebeveynliği teşvik edeceği beklentisi konusunda temkinli olmayı gerektiriyor: doğurganlık 2001'de kadında 1,41 çocuktan 2025'te rekor düşük 0,87'ye düştü. Bu düşüş bireysel politikaların işe yarayıp yaramadığını kanıtlamıyor, ancak çocukların gelişmesine yardımcı olmak ile insanları çocuk sahibi olmaya teşvik etmek tamamen farklı politika hedefleridir.
Yunan önerisi aynı zamanda ailelerin tasarrufa bakışını değiştirmeyi de amaçlıyor. Miçotakis planın “ülkemiz genelinde tasarruf kültürünü teşvik edeceğini” söyledi. İngiltere'nin ‘Çocuk Güven Fonu’ bu konuda ne kadar zor olabileceğinin uyarıcı bir örneğini sunuyor. 2005'te tanıtılan fon her uygun çocuğa kamu başlangıç sermayesi sağladı, ancak sonraki bir çalışma tasarrufta yalnızca küçük bir etki buldu, daha büyük faydalar daha varlıklı ailelerde görüldü ve tasarruf alışkanlıklarında kalıcı bir değişim olduğuna dair kanıt yoktu.
18 yaşında kimin seçimi?
Para erişilebilir hale geldiğinde ne olacağı, birikim şekli kadar önemli. Duyurulduğu şekliyle plan kapsamında bakiye çocuk on sekiz yaşına geldiğinde sıradan bir mevduat hesabına dönüşüyor ve hükümetin daha geniş politika hedeflerinin bir parçası olarak belirlediği özel amaçlar için kullanılması gerekmiyor.
Genç yetişkinlerin tasarruflarını nasıl kullanacaklarına karar verme özgürlüğüne sahip olmaları makul. Koşulların tartışması kamu katkısının amacına ilişkin; parayı nasıl harcayacakları konusundaki olgunluklarına değil: eğer vergi mükellefleri eğitimi veya ekonomik bağımsızlığı finanse etmeye yardımcı oluyorsa, bu desteği amaçlanan kullanıma bağlamak için bir gerekçe var. Kanada bunu yükseköğrenim ve yaşam maliyetleriyle bağlantılı eğitim yardımı ödemeleriyle yapıyor ve ebeveynlerin kendi katkılarını ayrı olarak çekmelerine izin veriyor. Singapur da harcamayı onaylı çocuk bakımı, eğitim ve sağlık giderleriyle sınırlıyor. “Kamu bir sübvansiyon sağlıyorsa, kamu varlık satın alma hedeflerini belirlemesi uygundur; eğitim, ev sahipliği ve küçük işletme geliştirme, bunlar daha iyi bir hayat kurmakla ilişkilidir” diye ekliyor Profesör Sherraden.
Bu tercihler aynı zamanda kamu harcaması hakkında daha geniş bir soruyu da gündeme getiriyor. Planın önemli uzun vadeli maliyeti göz önüne alındığında, aynı fonların bir kısmı bireysel bakiyeleri finanse etmek yerine kalıcı hizmet ve altyapı inşa ederek sosyal hedeflerine daha etkili şekilde ulaşabilir mi? Daha uygun fiyatlı çocuk bakımı, aile yaşamıyla uyumlu çalışma saatleri, erişilebilir kiralık konut ve istihdama giren gençlere daha güçlü destek, tasarruf sübvansiyonunun yanı sıra değerlendirilmesi gereken konular. Hükümet zaten çocuk bakımı önlemlerini ilerletiyor; soru, ailelere bugün anlamlı destek verirken çocuklarının yarınki beklentilerini iyileştirmek için nasıl bir denge kurulacağı.
Bu, vergi mükelleflerinden kuşaklar boyunca yatırım yapmasını isteyen bir politika için makul beklentiler. Başarısı, özellikle aksi halde en az şansa sahip olacak çocuklar için yarattığı fırsatlarla ölçülmeli. Her çocuğa gelecekte bir pay vermek asil bir çaba, ancak kamu desteğine erişimleri ebeveynlerinin tasarruf etme yeteneğine bağlı olmamalı.